 east2west_property
 east2west_property
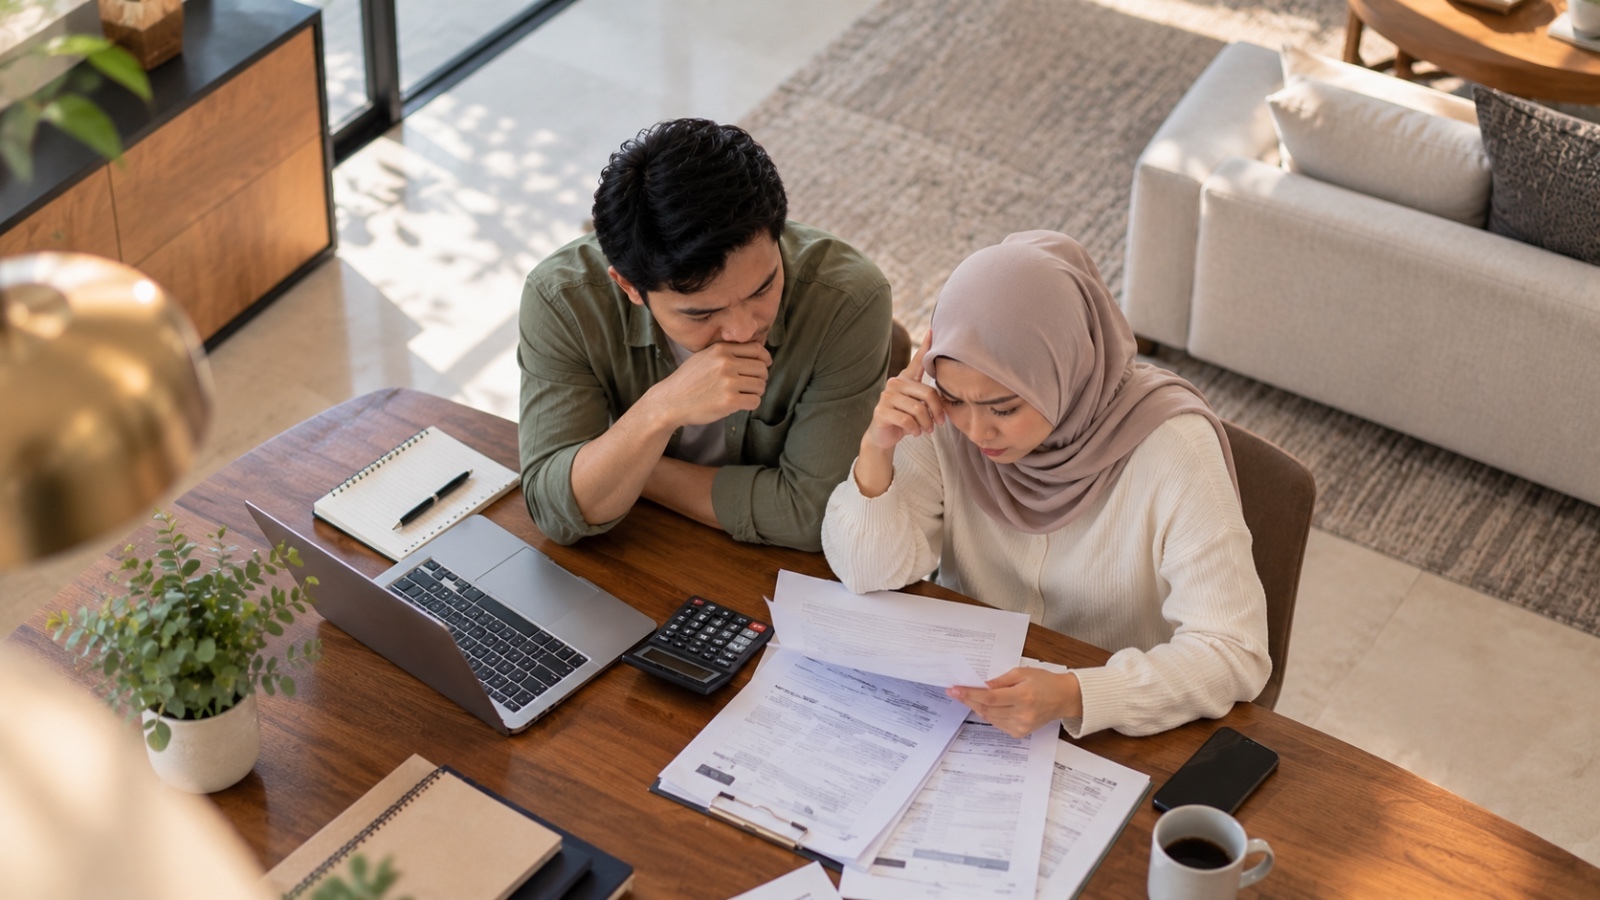
East2West Property News - Membeli rumah melalui Kredit Pemilikan Rumah (KPR) merupakan langkah membangun aset dalam jangka panjang. Namun, cicilan yang awalnya terasa ringan bisa berubah ketika masa bunga tetap (fixed rate) berakhir dan memasuki periode bunga mengambang (floating rate). Kenaikan angsuran dapat mengurangi ruang keuangan untuk kebutuhan keluarga, tabungan, bahkan modal usaha. Karena itu, ketika cicilan mulai terasa berat, pemilik rumah perlu mengevaluasi pembiayaannya sebelum tekanan keuangan semakin besar.
Salah satu pilihan yang dapat dipertimbangkan adalah take over KPR, yaitu memindahkan pembiayaan rumah dari bank lama ke bank lain yang menyetujui pengajuan. Dalam materi program KPR Bank Sinarmas September 2026, tersedia pilihan KPR Take Over/Secondary Fix 3 Tahun dengan bunga 4,88% untuk tenor minimum 10 tahun dan 7,25% untuk tenor minimum 3 tahun. Tersedia pula pilihan Fix 5 Tahun dengan bunga 5,18%, 6,00%, dan 7,37% untuk tenor minimum yang berbeda. Angka tersebut mengacu pada skema program yang tercantum dalam materi bank; calon nasabah perlu mengonfirmasi pilihan yang sesuai, ketentuan terbaru, dan kelayakan pengajuan sebelum mengambil keputusan.
Mengapa opsi ini perlu dihitung secara serius? Bayangkan cicilan KPR Anda meningkat Rp1,5 juta per bulan setelah memasuki masa floating. Dalam setahun, tambahan pengeluaran mencapai Rp18 juta. Dana sebesar itu dapat memengaruhi anggaran pendidikan, kebutuhan rumah tangga, tabungan darurat, atau pengembangan usaha. Meski demikian, bunga awal yang lebih rendah tidak otomatis membuat pembiayaan baru lebih murah secara keseluruhan. Perbandingan perlu mencakup sisa pokok pinjaman, tenor, total pembayaran hingga lunas, serta biaya yang mungkin timbul, seperti administrasi, notaris, penilaian agunan, dan asuransi sesuai ketentuan.
Materi KPR Bank Sinarmas mencantumkan persyaratan bagi karyawan tetap, pengusaha, dan profesional dengan masa kerja atau usaha minimal dua tahun. Plafon, batas usia, tenor, serta ketentuan lainnya dapat berbeda menurut kategori pemohon. Materi tersebut juga mencantumkan sejumlah bank asal untuk fasilitas take over. Namun, kelayakan tetap ditentukan melalui proses analisis bank. Karena itu, riwayat pembayaran KPR yang lancar, dokumen penghasilan, dan kelengkapan legalitas properti sebaiknya dipersiapkan sejak awal. Riwayat pembayaran yang baik membantu proses evaluasi, tetapi tidak menjamin pengajuan pasti disetujui.
Sebelum memindahkan KPR, mintalah simulasi yang memperlihatkan angsuran, periode bunga tetap, tenor, biaya, serta perkiraan total kewajiban. Periksa pula apa yang berlaku setelah periode fixed rate berakhir, sehingga Anda tidak hanya berfokus pada bunga awal. Keputusan terbaik bukan selalu memilih cicilan bulanan paling rendah, melainkan menemukan struktur pembiayaan yang sesuai dengan penghasilan dan tetap realistis hingga pinjaman lunas. Evaluasi sejak pembayaran masih lancar juga memberi waktu lebih baik untuk membandingkan pilihan tanpa menunggu sampai muncul tunggakan.
Jika Anda ingin mengevaluasi pilihan take over KPR, tim East2West Property dapat membantu mendiskusikan kebutuhan properti dan hal-hal yang perlu diperhitungkan sebelum berkonsultasi dengan pihak bank. Untuk informasi lebih lanjut mengenai program KPR Take Over Bank Sinarmas, Anda dapat menghubungi Irfan, PIC KPR Bank Sinarmas, di 0852-1103-1463. Konfirmasikan bunga, biaya, persyaratan, dan simulasi terbaru langsung kepada pihak bank sebelum mengajukan permohonan.
Sumber: East2West Property (JL)
Lihat postingan ini di Instagram