 east2west_property
 east2west_property
East2West Property News - Harga rumah Rp500 juta dan Rp2 miliar sama-sama bisa dibeli dengan KPR, tetapi konsekuensinya terhadap cash flow sangat berbeda. Karena itu, pertanyaan pentingnya bukan hanya “berapa harga rumah?”, melainkan “berapa cicilan yang masih sehat untuk penghasilan saya?”. Per September 2026, BI-Rate berada di 5,75%, sementara bank menawarkan skema KPR dengan bunga dan tenor yang sangat beragam. BTN, misalnya, pada program KPR September Ceria menawarkan suku bunga mulai 2,65% dengan tenor hingga 30 tahun, tetapi program tersebut memiliki periode dan ketentuan khusus.
Untuk melihat gambarannya secara lebih realistis, kita bisa menggunakan asumsi simulasi bunga efektif 8% per tahun, DP 20%, dan belum memasukkan biaya-biaya transaksi. Dengan rumah Rp500 juta, pinjaman sekitar Rp400 juta menghasilkan cicilan sekitar Rp4,85 juta per bulan untuk tenor 10 tahun, Rp3,82 juta untuk 15 tahun, atau Rp3,35 juta untuk 20 tahun. Pada rumah Rp1 miliar, pinjaman Rp800 juta menghasilkan cicilan sekitar Rp9,71 juta, Rp7,65 juta, atau Rp6,69 juta per bulan untuk tenor yang sama.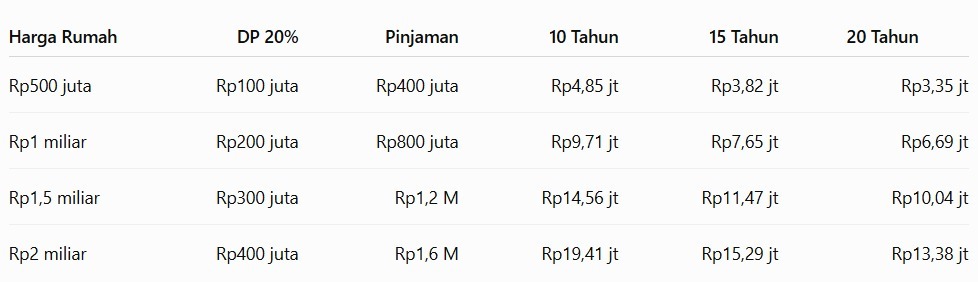
Angka tersebut memperlihatkan satu hal penting: memperpanjang tenor memang menurunkan cicilan bulanan, tetapi membuat kewajiban berlangsung lebih lama. BTN sendiri menekankan bahwa tenor memengaruhi besar angsuran, total bunga, dan kondisi keuangan jangka panjang. Karena itu, memilih tenor seharusnya tidak sekadar mengejar cicilan paling rendah, tetapi mempertimbangkan ruang untuk dana darurat, pendidikan, investasi, dan kebutuhan keluarga lainnya.
Lalu bagaimana dengan rumah di BSD dan Gading Serpong? Di kawasan dengan pilihan properti mulai dari hunian entry-level hingga rumah premium, kemampuan KPR sebaiknya justru menjadi filter pertama sebelum memilih cluster. Misalnya, calon pembeli dengan kemampuan cicilan sekitar Rp7 juta per bulan secara matematis memiliki ruang berbeda dengan pembeli yang mampu menanggung Rp15 juta. Dengan demikian, lokasi yang sama belum tentu menghasilkan keputusan pembelian yang sama karena kebutuhan, pendapatan, DP, dan target investasi setiap orang berbeda.
Ada satu hal lagi yang sering membuat simulasi terlihat lebih ringan daripada kondisi sebenarnya: cicilan bukan satu-satunya biaya memiliki rumah. Pembeli perlu memperhitungkan DP, provisi, administrasi, appraisal, asuransi, pajak atau biaya terkait transaksi, biaya renovasi, hingga biaya rutin setelah rumah ditempati. Selain itu, bunga promo tidak selalu menjadi bunga yang berlaku sepanjang tenor. Karena itu, ketika bank menawarkan bunga awal yang sangat rendah, yang perlu ditanyakan bukan hanya cicilan tahun pertama, tetapi juga bagaimana skema bunga berikutnya dan berapa estimasi kewajiban setelah masa promo.
Pada akhirnya, rumah Rp500 juta hingga Rp2 miliar bukan sekadar persoalan mampu membayar DP. Yang lebih penting adalah apakah struktur pembiayaannya tetap sehat ketika kondisi keuangan berubah. East2West Property +62 815 2820 9892 dapat membantu calon pembeli membandingkan pilihan rumah di BSD, Gading Serpong, dan kawasan sekitarnya berdasarkan harga, kebutuhan, potensi penggunaan, serta kemampuan pembiayaan sehingga keputusan membeli rumah tidak berhenti pada “bisa dicicil”, tetapi benar-benar masuk akal untuk cash flow jangka panjang.
Sumber: East2West Property (JL)
Lihat postingan ini di Instagram