 east2west_property
 east2west_property
East2West Property News - Ketika suku bunga tinggi dan kondisi ekonomi sulit diprediksi, investor dihadapkan pada pilihan: membeli properti, menempatkan dana di deposito, atau menyimpan emas. Ketiganya memiliki karakter berbeda. Deposito menawarkan imbal hasil yang lebih terukur, emas kerap digunakan sebagai diversifikasi aset, sedangkan properti berpotensi menghasilkan pendapatan sewa sekaligus memberikan manfaat penggunaan. Pilihan terbaik bukan yang sedang populer, melainkan yang sesuai dengan tujuan, kebutuhan likuiditas, dan kemampuan menanggung risiko.
Pada 23 September 2026, Bank Indonesia mempertahankan BI Rate di level 5,75%. Sementara itu, Lembaga Penjamin Simpanan menetapkan tingkat bunga penjaminan simpanan rupiah di bank umum sebesar 3,75% untuk periode 1 Oktober 2026 hingga 31 Januari 2027. Angka 3,75% tersebut merupakan batas bunga simpanan yang memenuhi ketentuan penjaminan LPS, bukan berarti semua deposito menawarkan bunga sebesar itu. Investor perlu membandingkan bunga aktual, pajak atas bunga, jangka waktu penempatan, dan ketentuan pencairan.
Deposito cocok bagi investor yang mengutamakan kepastian jangka waktu dan relatif mudah memperkirakan hasilnya. Simpanan dapat dijamin LPS hingga Rp2 miliar per nasabah per bank, sepanjang memenuhi persyaratan penjaminan, termasuk ketentuan tingkat bunga. Namun, deposito tetap memiliki keterbatasan: dana bisa tidak fleksibel selama tenor tertentu, dan hasil bersihnya perlu dibandingkan dengan inflasi. Karena itu, deposito dapat berperan sebagai tempat menyimpan dana untuk kebutuhan yang sudah direncanakan, bukan otomatis menjadi pilihan terbaik untuk seluruh kekayaan.
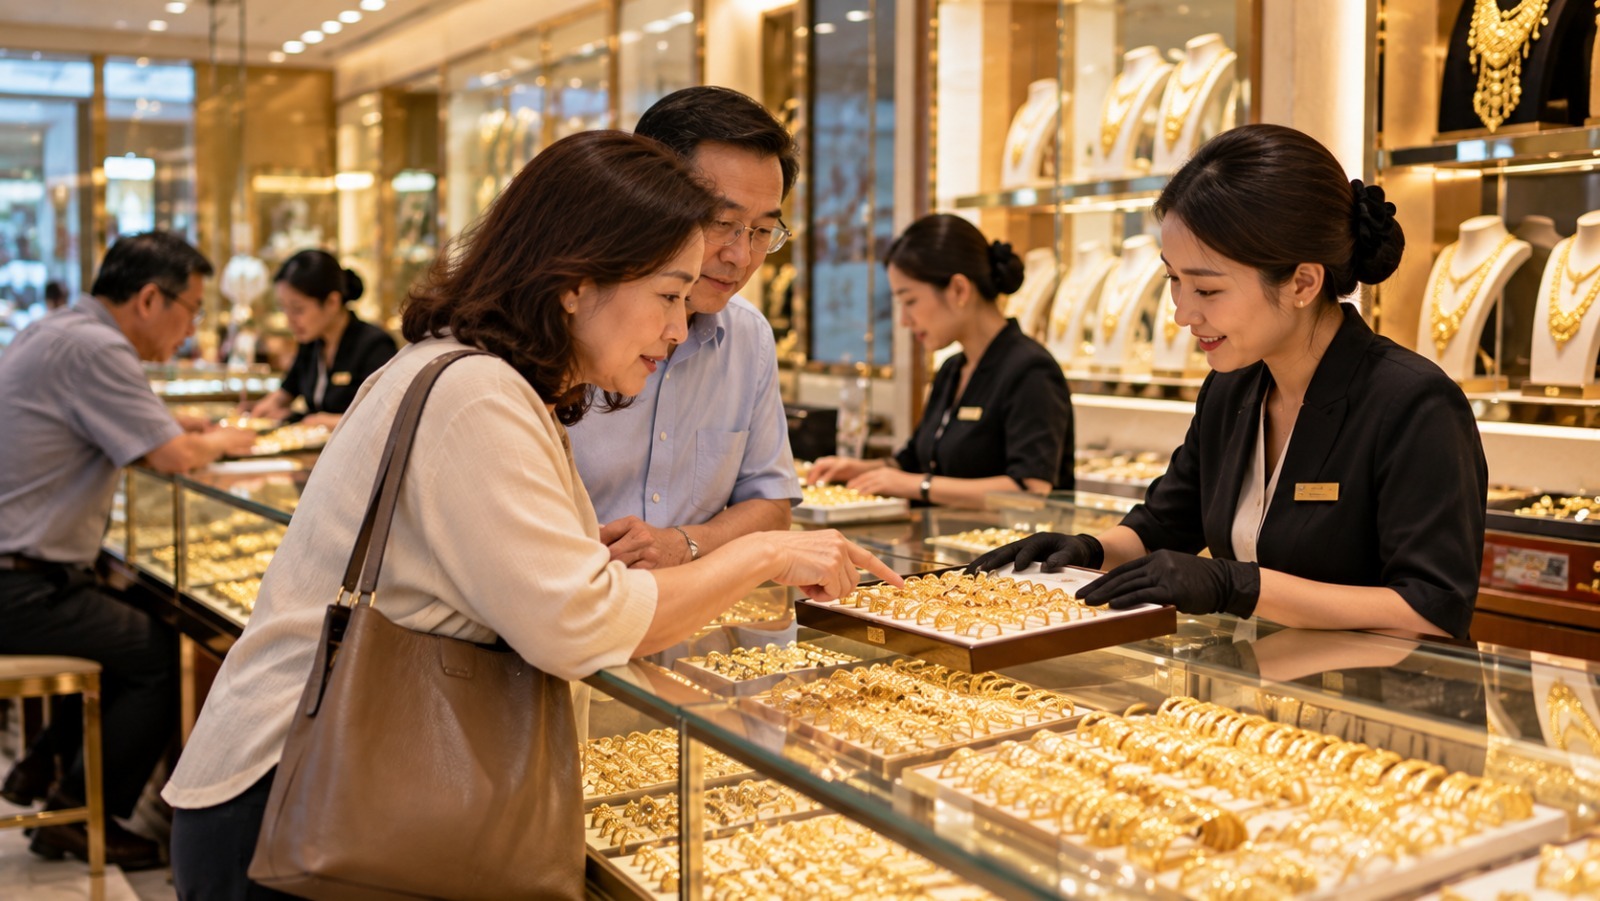
Emas memiliki karakter berbeda. Aset ini tidak memberikan pendapatan rutin seperti bunga deposito atau uang sewa properti. Keuntungan bergantung pada perubahan harga jual, sementara selisih harga beli dan jual dapat memengaruhi hasil akhir. Emas bisa membantu diversifikasi, tetapi harganya juga dapat berfluktuasi dan tidak menjamin keuntungan dalam jangka pendek. Investor perlu menentukan tujuan kepemilikan, cara penyimpanan, serta biaya transaksi sebelum membeli.
Properti menawarkan manfaat yang tidak dimiliki dua instrumen tersebut: aset dapat digunakan untuk tempat tinggal atau kegiatan usaha, dan berpotensi menghasilkan pendapatan sewa. Namun, modal awal biasanya lebih besar, proses jual beli lebih panjang, dan biaya kepemilikan dapat mencakup pajak, perawatan, asuransi, serta periode tanpa penyewa. Di era bunga tinggi, investor yang menggunakan KPR juga perlu menghitung kemampuan membayar jika bunga berubah. Kenaikan harga properti tidak dijamin, sehingga keputusan sebaiknya didasarkan pada lokasi, kebutuhan pasar, legalitas, dan proyeksi arus kas yang realistis.
Tidak perlu memilih satu instrumen untuk semua tujuan. Dana darurat dan kebutuhan jangka pendek dapat memerlukan instrumen yang lebih likuid, sedangkan emas bisa menjadi bagian dari diversifikasi dan properti dapat dipertimbangkan untuk penggunaan jangka panjang atau pendapatan sewa. Kuncinya adalah menghitung hasil bersih setelah biaya dan pajak, memahami risiko, serta tidak menempatkan seluruh dana pada aset yang sulit dicairkan. East2West Property +62 815 2820 9892 dapat membantu Anda mengevaluasi peluang properti berdasarkan anggaran, tujuan investasi, potensi pendapatan, dan risiko kepemilikan agar keputusan membeli aset menjadi bagian dari strategi keuangan yang terencana.
Sumber: East2West Property (JL)
Lihat postingan ini di Instagram