 east2west_property
 east2west_property
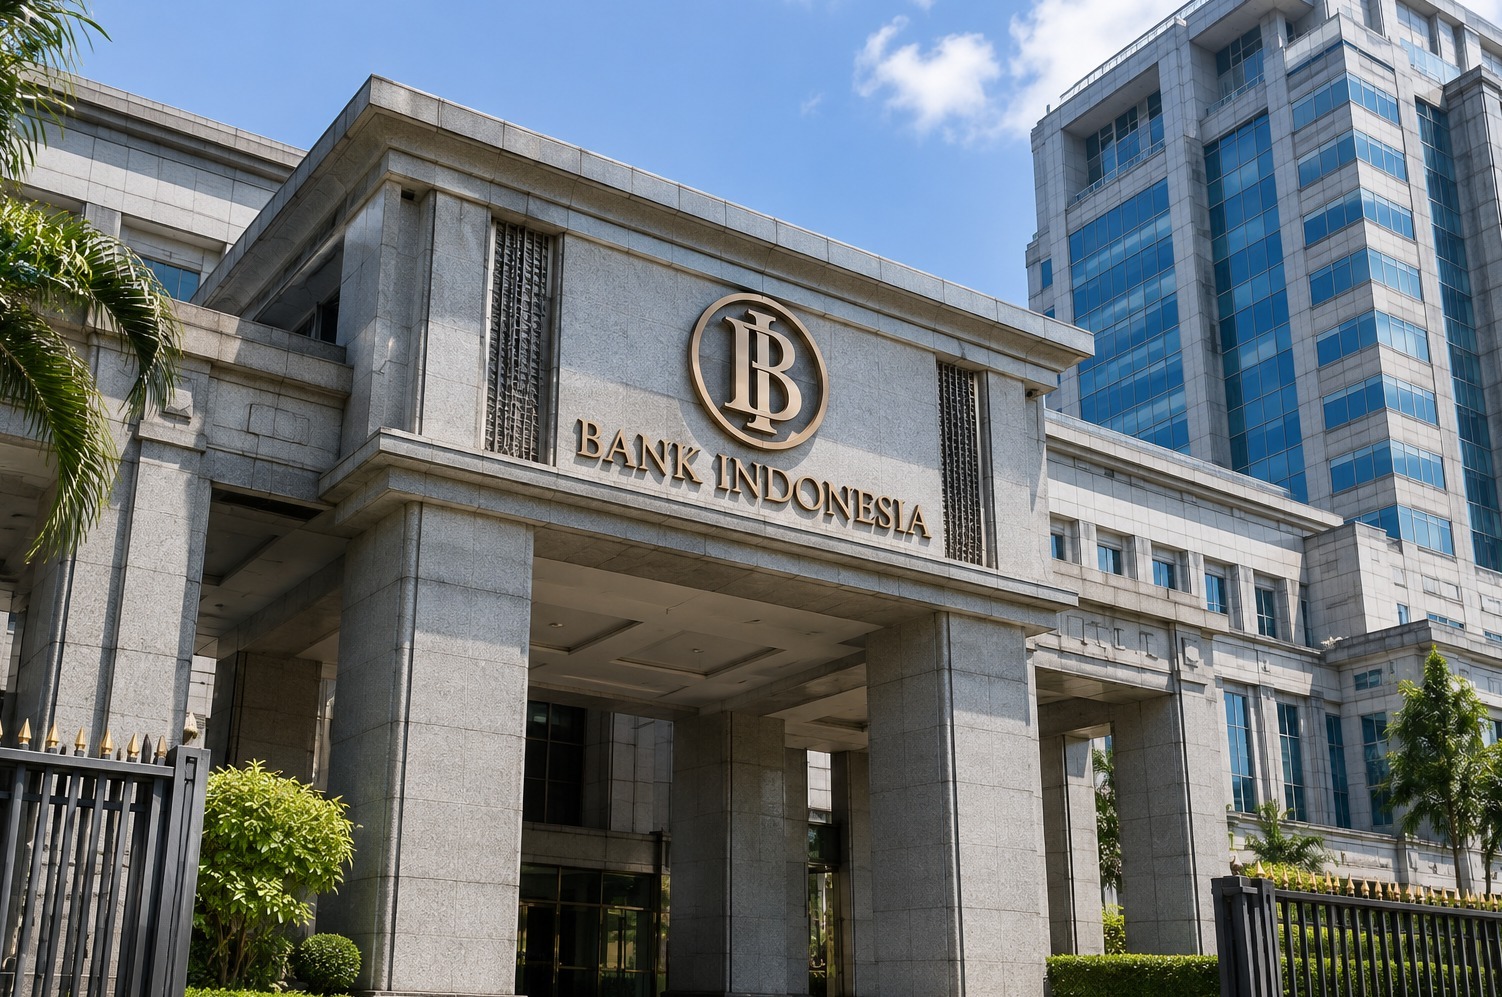
East2West Property News - Kenaikan suku bunga acuan bisa terasa jauh dari kehidupan sehari-hari, sampai Anda sedang mengajukan atau membayar cicilan rumah. Pada April hingga Juni 2026, Bank Indonesia menaikkan BI Rate dari 4,75% menjadi 5,75%. Setelah itu, BI mempertahankannya pada 5,75% dalam keputusan September 2026. Namun, kenaikan BI Rate sebesar 100 basis poin (bps) tidak otomatis berarti bunga KPR setiap nasabah naik 100 bps. Perubahan bunga kredit bergantung pada kebijakan bank, jenis bunga, dan ketentuan dalam perjanjian KPR.
Lalu, seberapa besar dampaknya terhadap cicilan? Sebagai ilustrasi, anggap Anda memiliki pinjaman KPR Rp1 miliar dengan tenor 20 tahun dan bunga efektif awal 8% per tahun. Dengan metode angsuran anuitas, cicilan pokok dan bunga diperkirakan sekitar Rp8,36 juta per bulan. Jika bunga efektif naik menjadi 8,5%, cicilan menjadi sekitar Rp8,68 juta. Jika naik menjadi 9%, cicilan mencapai sekitar Rp9 juta per bulan. Artinya, kenaikan bunga sebesar 0,5–1 poin persentase dalam simulasi ini menambah beban sekitar Rp315 ribu–Rp633 ribu per bulan.
| Skenario bunga efektif | Estimasi cicilan per bulan |
|---|---:|
| 8,00% | Rp8,36 juta |
| 8,25% | Rp8,52 juta |
| 8,50% | Rp8,68 juta |
| 9,00% | Rp9,00 juta |
Angka tersebut merupakan simulasi, bukan penawaran bank atau prediksi pasti kenaikan bunga KPR. Sebagai pembanding, pada Juni 2026, seorang pengamat industri memperkirakan kenaikan bunga KPR 25 bps dapat menambah cicilan sekitar Rp150 ribu–Rp200 ribu per bulan untuk pinjaman Rp1 miliar dengan tenor 20 tahun. Estimasi itu sejalan dengan gambaran bahwa perubahan bunga yang terlihat kecil sekalipun dapat menghasilkan tambahan pengeluaran yang berarti. Namun, dampak aktual dapat berbeda pada setiap bank dan skema pembiayaan.
Risiko ini perlu diperhatikan terutama oleh nasabah yang memasuki masa berakhirnya bunga tetap (fixed rate) atau menggunakan bunga mengambang (floating rate). Bunga tetap memberi kepastian selama periode yang disepakati, tetapi cicilan dapat berubah setelah periode tersebut berakhir sesuai ketentuan bank. Karena itu, jangan hanya membandingkan bunga promosi pada tahun pertama. Periksa juga bunga setelah masa tetap, cara bank menghitung cicilan baru, dan kemampuan keuangan Anda jika angsuran meningkat.
Apa yang sebaiknya dilakukan calon pembeli? Pertama, buat simulasi dengan beberapa skenario bunga, bukan hanya menggunakan angka promosi. Kedua, sisakan ruang dalam arus kas untuk kebutuhan rumah tangga, biaya perawatan rumah, dan dana darurat. Ketiga, hindari mengambil cicilan maksimal hanya karena bank menyetujui plafon tertentu. Rumah yang terjangkau bukan hanya rumah yang bisa mendapat persetujuan KPR, tetapi rumah yang cicilannya tetap sanggup dibayar ketika kondisi berubah.
Sebelum memutuskan membeli rumah, hitung kembali kemampuan cicilan dengan skenario bunga yang lebih tinggi dan bandingkan pilihan pembiayaan secara menyeluruh. Jika Anda sedang mencari properti dan membutuhkan bantuan memahami harga, uang muka, serta simulasi KPR berdasarkan anggaran, hubungi East2West Property +62 815 2820 9892. Tim kami dapat membantu Anda mengevaluasi pilihan properti agar keputusan membeli rumah tidak hanya didasarkan pada cicilan awal, tetapi juga kesiapan keuangan dalam jangka panjang.
Sumber: East2West Property (JL)
Lihat postingan ini di Instagram